Domain ausländer-krankenversicherung.de kaufen?
Wir ziehen mit dem Projekt
ausländer-krankenversicherung.de um.
Sind Sie am Kauf der Domain
ausländer-krankenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ausländer-krankenversicherung.de kaufen?
Gibt es das Wort "lasset" oder ist es "lasst"?
Beide Formen sind korrekt, jedoch werden sie in unterschiedlichen Kontexten verwendet. "Lasset" ist eine veraltete Form des Imperativs von "lassen" und wird heutzutage kaum noch verwendet. "Lasst" hingegen ist die gebräuchliche Form und wird im modernen Deutsch verwendet, um eine Aufforderung oder Bitte auszudrücken. **
Welche Versicherungsanbieter bieten die besten Tarife und Leistungen für Selbstständige an?
Es gibt keine pauschale Antwort auf diese Frage, da die besten Tarife und Leistungen je nach individuellen Bedürfnissen variieren. Es empfiehlt sich, verschiedene Angebote von Versicherungsanbietern zu vergleichen und sich persönlich beraten zu lassen. Zu den Anbietern, die oft gute Tarife für Selbstständige anbieten, gehören beispielsweise die Allianz, die HUK-Coburg und die AXA. **

Ähnliche Suchbegriffe für Lasset-die-Kinder-zu
Top-Angebote
Produkte zum Begriff Lasset-die-Kinder-zu:
-
Die grenzüberschreitende Versicherung, Fachbücher von Lisa Katharina PromokDie fortschreitende Globalisierung macht auch vor dem Versicherungsrecht nicht halt. Die Auswirkungen sind deutlich zu erkennen und führen zu einer kontinuierlichen Transformation der Versicherungslandschaft. Da jedes Land eigene rechtliche Rahmenbedingungen hat und das Ziel besteht, für die Kunden einen einheitlichen, lückenlosen Schutz zu gewährleisten, ist die internationale Versicherung ein komplexes Thema. Wissenschaft und Praxis stehen deswegen immer wieder vor Herausforderungen. Vor diesem Hintergrund ist die Auseinandersetzung mit grenzüberschreitenden Versicherungsfragen unausweichlich und gewinnt zunehmend an Bedeutung. Dieses Werk beinhaltet Beiträge zu aktuellen Entwicklungen im europäischen Zuständigkeitsrecht für Versicherungssachen sowie zu regulatorischen und aufsichtsrechtlichen Fragestellungen. Ergänzend werden praxisrelevante Fallbeispiele analysiert. Neben der Darstellung konkreter Schadensfälle wird das Design sowie das Handling internationaler Versicherungsprogramme systematisch erläutert.37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Warranty & Indemnity Versicherung, Fachbücher von Golo MevenDie Warranty & Indemnity-Versicherung hat sich in den letzten Jahren von einem Nischenprodukt zu einem wichtigen Instrument in der M&A-Transaktionspraxis entwickelt. Diese Monografie widmet sich der umfassenden Analyse der W&I-Versicherung unter Berücksichtigung des deutschen Rechts. Sie behandelt die wesentlichen Inhalte von W&I-Versicherungsverträgen und beleuchtet deren rechtliche Besonderheiten. Die Arbeit geht auf die Einordnung der W&I-Versicherung als Versicherung im rechtlichen Sinne ein und untersucht spezielle Gestaltungsformen wie die Stapled-Insurance sowie die Verweistechnik zur Risikobeschreibung. Zudem werden die vertraglichen Aspekte der Selbstbehalte und die Beurkundungsbedürftigkeit von W&I-Versicherungsverträgen thematisiert. Ein weiterer Fokus liegt auf den Fragen des Internationalen Privatrechts und der Gestaltung von Schiedsklauseln, die für die W&I-Versicherung von Bedeutung sind. Diese umfassende Betrachtung bietet wertvolle Einblicke für Fachleute, die sich mit der W&I-Versicherung im Kontext von M&A-Transaktionen auseinandersetzen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Krankheit des Islam, Sachbücher von Abdelwahab MeddebDurch eine genaue Analyse der Geschichte der islamistischen Bewegung hat der Autor dem Gross westlicher Islamkritiker die genaue Kenntnis der Überlieferung voraus. Allen Beschwichtigungsversuchen selbsternannter "Freunde des Islam" gegenüber kann er eine schonungslose, alle Tabus missachtende Darstellung der aktuellen Probleme in der islamischen Welt geben. Ein mutiges, leidenschaftliches Buch.28,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
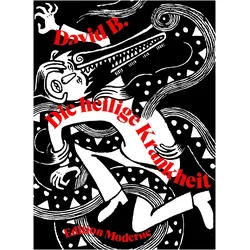
Die heilige Krankheit, Comics + Manga von David B."Die heilige Krankheit" ist ein eindringlicher Comic von David B., der die bewegende Familiengeschichte erzählt, die von der Epilepsie seines Bruders geprägt ist. Die Erzählung führt die Leser durch die verzweifelte Suche der Eltern nach Heilung, die sie zu verschiedenen Ärzten, Gurus und sogar zu Sekten und spirituellen Orten wie Lourdes führt. Inmitten dieser Herausforderungen flüchtet sich der junge David in eine Fantasiewelt, die von seltsamen Figuren und der Gewalt der Realität geprägt ist. Die dichten Schwarz-Weiss-Kompositionen von David B. verleihen der Geschichte eine besondere Tiefe und Intensität. Diese Erzählung ist nicht nur ein Bericht über Krankheit und Überleben, sondern auch eine Reflexion über die menschliche Erfahrung und die Suche nach Hoffnung in dunklen Zeiten.29,00 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherungsanbieter bieten die besten Tarife und Leistungen für eine private Haftpflichtversicherung?
Es gibt keine eindeutige Antwort auf diese Frage, da die besten Tarife und Leistungen je nach individuellen Bedürfnissen variieren können. Es ist ratsam, verschiedene Versicherungsanbieter zu vergleichen und sich individuell beraten zu lassen. Zu den beliebten Anbietern zählen beispielsweise die HUK-Coburg, die Allianz und die Haftpflichtkasse. **
-
Welche Internet-Versicherungsanbieter bieten Schutz für meine Online-Aktivitäten und welche Leistungen umfasst eine solche Versicherung?
Es gibt verschiedene Internet-Versicherungsanbieter wie z.B. CyberDirekt, Hiscox oder Ergo, die Schutz für Online-Aktivitäten anbieten. Eine solche Versicherung umfasst in der Regel Schutz vor Cyber-Angriffen, Datenverlust, Betrug, Rufschädigung und Rechtsstreitigkeiten im Zusammenhang mit der Internetnutzung. Zusätzlich können auch Leistungen wie Krisenmanagement, Schadensbegrenzung und finanzielle Entschädigung im Falle eines Schadens enthalten sein. **
-
Wer zahlt die Krankenversicherung für Kinder?
Wer zahlt die Krankenversicherung für Kinder? Die Krankenversicherung für Kinder wird in der Regel von den Eltern oder einem Elternteil übernommen. Es gibt verschiedene Möglichkeiten, wie die Beiträge für die Krankenversicherung bezahlt werden können, zum Beispiel über den Arbeitgeber oder als freiwillig Versicherter. In einigen Fällen können Kinder auch über die Familienversicherung eines Elternteils mitversichert sein. Es ist wichtig, dass Kinder krankenversichert sind, um im Falle von Krankheit oder Verletzung medizinisch versorgt zu werden. **
-
Wann endet die private Krankenversicherung für Kinder?
Die private Krankenversicherung für Kinder endet in der Regel mit dem 18. Geburtstag des Kindes. Danach müssen sie sich selbst um eine Krankenversicherung kümmern, entweder durch eine eigene private Versicherung oder durch den Wechsel in die gesetzliche Krankenversicherung. Es gibt jedoch auch die Möglichkeit, dass Kinder über das 18. Lebensjahr hinaus in der privaten Krankenversicherung ihrer Eltern versichert bleiben, wenn sie sich noch in der Ausbildung befinden oder ein freiwilliges soziales Jahr absolvieren. In diesem Fall endet die Versicherung erst mit Abschluss der Ausbildung oder des sozialen Jahres. **
Können Kinder zurück in die gesetzliche Krankenversicherung?
Kinder können bis zum 18. Lebensjahr kostenlos über ihre Eltern in der gesetzlichen Krankenversicherung versichert sein. Danach besteht die Möglichkeit, sich als Student bis zum 25. Lebensjahr kostenfrei über die Eltern zu versichern. Ist das Kind nicht mehr in Ausbildung, kann es unter bestimmten Voraussetzungen wieder in die gesetzliche Krankenversicherung der Eltern aufgenommen werden. Dafür müssen bestimmte Bedingungen erfüllt sein, wie zum Beispiel ein Einkommen unterhalb der Versicherungspflichtgrenze. Es ist ratsam, sich bei der jeweiligen Krankenkasse über die genauen Voraussetzungen und Möglichkeiten zu informieren. **
Wann müssen Kinder in die private Krankenversicherung?
Kinder müssen in die private Krankenversicherung, wenn ihre Eltern bereits privat versichert sind und sie daher nicht über die gesetzliche Familienversicherung abgesichert sind. In der Regel müssen Kinder dann in die private Krankenversicherung wechseln, wenn das Einkommen der Eltern über der Versicherungspflichtgrenze liegt. Diese Grenze liegt aktuell bei einem Bruttoeinkommen von 64.350 Euro pro Jahr (Stand 2021). Es gibt jedoch auch Ausnahmen, zum Beispiel wenn ein Elternteil gesetzlich versichert ist und das Kind bei diesem Elternteil mitversichert werden kann. In jedem Fall ist es wichtig, sich individuell beraten zu lassen, um die beste Versicherungslösung für das Kind zu finden. **
Top-Angebote
Produkte zum Begriff Lasset-die-Kinder-zu:
-
Geldautomaten-Sparschwein für Kinder, die lernen, Silber und Schwarz zu sparenGeldautomaten-Sparschwein für Kinder, die lernen, Silber und Schwarz zu sparen Ein Geldautomat für Kinder wird nicht nur zu einem Finanzinstrument, sondern auch zu einer Quelle der Freude und des Lernens! Unser Geldautomat wurde speziell für Kinder entwickelt, sodass das Erlernen des Sparens nicht nur lehrreich, sondern auch faszinierend und interaktiv ist. Es wurde mit größter Sorgfalt aus massivem Kunststoff in den schönen Farben Silber und Schwarz hergestellt, was ihm ein elegantes Aussehen verleiht, perfekt für jedes Kinderzimmer. Die detaillierte Verarbeitung vermittelt den Eindruck von Authentizität, was die Attraktivität des Geldautomaten weiter steigert. Unser Geldautomat ist nicht nur ästhetisch, sondern auch funktional. Es verfügt über Ton- und Lichtfunktionen, die dem Spiel ein interaktives Element hinzufügen und gleichzeitig die Sinne des Kindes entwickeln. Im Set ist auch eine Plastik-Kreditkarte enthalten, mit der sich Kinder wie echte Banker fühlen. Aber das ist noch nicht das Ende der Funktionen! Der Geldautomat ist mit fortschrittlicher Technologie wie einem Fingerabdruckleser ausgestattet. Um Zugang zu erhalten, muss das Kind die Bankomatkarte einführen, den Code eingeben (standardmäßig 0000 oder Ihren eigenen, nachdem Sie ihn geändert haben) und Ihren Finger auf das Lesegerät legen. Bei korrekter Autorisierung wird es mit einer fröhlichen Melodie belohnt und nach dem Öffnen der Schublade ertönt ein Fanfarenklang, der uns über den Zugriff auf das Depot informiert. An unserem Geldautomaten können Sie auch den Code ändern, was die Sicherheit erhöht und Ihrem Kind Verantwortungsbewusstsein vermittelt. Verschiedene Sound- und Musikeffekte machen den Speichervorgang unterhaltsam und zu einem faszinierenden Abenteuer. Schenken Sie Ihrem Kind ein unvergessliches Sparerlebnis und entwickeln Sie schon früh finanzielle Gewohnheiten mit unserem Geldautomaten für Kinder. Es ist mehr als ein Spielzeug – es ist eine Bildungsreise, die den Wert von Geld und Verantwortung vermittelt und gleichzeitig viel Freude und Lächeln auf die Gesichter der Kleinsten zaubert. Der Geldautomat wird mit 3x 1,5V AA-Batterien betrieben, die nicht im Set enthalten sind. Abmessungen des Geldautomaten: 24,5 cm x 15,5 cm x 9 cm Größe des Pakets: 27,5 cm x 23 cm x 10,5 cm Es ist CE-zertifiziert und entspricht der EN71-Norm. Für Kinder ab 3 Jahren gedacht.17,16 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Die grenzüberschreitende Versicherung, Fachbücher von Lisa Katharina PromokDie fortschreitende Globalisierung macht auch vor dem Versicherungsrecht nicht halt. Die Auswirkungen sind deutlich zu erkennen und führen zu einer kontinuierlichen Transformation der Versicherungslandschaft. Da jedes Land eigene rechtliche Rahmenbedingungen hat und das Ziel besteht, für die Kunden einen einheitlichen, lückenlosen Schutz zu gewährleisten, ist die internationale Versicherung ein komplexes Thema. Wissenschaft und Praxis stehen deswegen immer wieder vor Herausforderungen. Vor diesem Hintergrund ist die Auseinandersetzung mit grenzüberschreitenden Versicherungsfragen unausweichlich und gewinnt zunehmend an Bedeutung. Dieses Werk beinhaltet Beiträge zu aktuellen Entwicklungen im europäischen Zuständigkeitsrecht für Versicherungssachen sowie zu regulatorischen und aufsichtsrechtlichen Fragestellungen. Ergänzend werden praxisrelevante Fallbeispiele analysiert. Neben der Darstellung konkreter Schadensfälle wird das Design sowie das Handling internationaler Versicherungsprogramme systematisch erläutert.37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Warranty & Indemnity Versicherung, Fachbücher von Golo MevenDie Warranty & Indemnity-Versicherung hat sich in den letzten Jahren von einem Nischenprodukt zu einem wichtigen Instrument in der M&A-Transaktionspraxis entwickelt. Diese Monografie widmet sich der umfassenden Analyse der W&I-Versicherung unter Berücksichtigung des deutschen Rechts. Sie behandelt die wesentlichen Inhalte von W&I-Versicherungsverträgen und beleuchtet deren rechtliche Besonderheiten. Die Arbeit geht auf die Einordnung der W&I-Versicherung als Versicherung im rechtlichen Sinne ein und untersucht spezielle Gestaltungsformen wie die Stapled-Insurance sowie die Verweistechnik zur Risikobeschreibung. Zudem werden die vertraglichen Aspekte der Selbstbehalte und die Beurkundungsbedürftigkeit von W&I-Versicherungsverträgen thematisiert. Ein weiterer Fokus liegt auf den Fragen des Internationalen Privatrechts und der Gestaltung von Schiedsklauseln, die für die W&I-Versicherung von Bedeutung sind. Diese umfassende Betrachtung bietet wertvolle Einblicke für Fachleute, die sich mit der W&I-Versicherung im Kontext von M&A-Transaktionen auseinandersetzen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gibt es das Wort "lasset" oder ist es "lasst"?
Beide Formen sind korrekt, jedoch werden sie in unterschiedlichen Kontexten verwendet. "Lasset" ist eine veraltete Form des Imperativs von "lassen" und wird heutzutage kaum noch verwendet. "Lasst" hingegen ist die gebräuchliche Form und wird im modernen Deutsch verwendet, um eine Aufforderung oder Bitte auszudrücken. **
-
Welche Versicherungsanbieter bieten die besten Tarife und Leistungen für Selbstständige an?
Es gibt keine pauschale Antwort auf diese Frage, da die besten Tarife und Leistungen je nach individuellen Bedürfnissen variieren. Es empfiehlt sich, verschiedene Angebote von Versicherungsanbietern zu vergleichen und sich persönlich beraten zu lassen. Zu den Anbietern, die oft gute Tarife für Selbstständige anbieten, gehören beispielsweise die Allianz, die HUK-Coburg und die AXA. **
-
Welche Versicherungsanbieter bieten die besten Tarife und Leistungen für eine private Haftpflichtversicherung?
Es gibt keine eindeutige Antwort auf diese Frage, da die besten Tarife und Leistungen je nach individuellen Bedürfnissen variieren können. Es ist ratsam, verschiedene Versicherungsanbieter zu vergleichen und sich individuell beraten zu lassen. Zu den beliebten Anbietern zählen beispielsweise die HUK-Coburg, die Allianz und die Haftpflichtkasse. **
-
Welche Internet-Versicherungsanbieter bieten Schutz für meine Online-Aktivitäten und welche Leistungen umfasst eine solche Versicherung?
Es gibt verschiedene Internet-Versicherungsanbieter wie z.B. CyberDirekt, Hiscox oder Ergo, die Schutz für Online-Aktivitäten anbieten. Eine solche Versicherung umfasst in der Regel Schutz vor Cyber-Angriffen, Datenverlust, Betrug, Rufschädigung und Rechtsstreitigkeiten im Zusammenhang mit der Internetnutzung. Zusätzlich können auch Leistungen wie Krisenmanagement, Schadensbegrenzung und finanzielle Entschädigung im Falle eines Schadens enthalten sein. **
Ähnliche Suchbegriffe für Lasset-die-Kinder-zu
-
Die Krankheit des Islam, Sachbücher von Abdelwahab MeddebDurch eine genaue Analyse der Geschichte der islamistischen Bewegung hat der Autor dem Gross westlicher Islamkritiker die genaue Kenntnis der Überlieferung voraus. Allen Beschwichtigungsversuchen selbsternannter "Freunde des Islam" gegenüber kann er eine schonungslose, alle Tabus missachtende Darstellung der aktuellen Probleme in der islamischen Welt geben. Ein mutiges, leidenschaftliches Buch.28,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die heilige Krankheit, Comics + Manga von David B."Die heilige Krankheit" ist ein eindringlicher Comic von David B., der die bewegende Familiengeschichte erzählt, die von der Epilepsie seines Bruders geprägt ist. Die Erzählung führt die Leser durch die verzweifelte Suche der Eltern nach Heilung, die sie zu verschiedenen Ärzten, Gurus und sogar zu Sekten und spirituellen Orten wie Lourdes führt. Inmitten dieser Herausforderungen flüchtet sich der junge David in eine Fantasiewelt, die von seltsamen Figuren und der Gewalt der Realität geprägt ist. Die dichten Schwarz-Weiss-Kompositionen von David B. verleihen der Geschichte eine besondere Tiefe und Intensität. Diese Erzählung ist nicht nur ein Bericht über Krankheit und Überleben, sondern auch eine Reflexion über die menschliche Erfahrung und die Suche nach Hoffnung in dunklen Zeiten.29,00 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
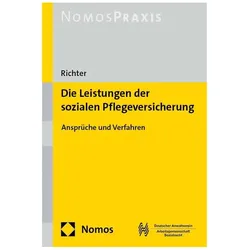
Die Leistungen der sozialen Pflegeversicherung, Fachbücher von Ronald RichterDer neue Pflegebegriff und viele weitere Reformen müssen in der Praxis umgesetzt werden. Das neue Handbuch ist strikt anwendungsorientiert und fokussiert sich auf die für die verunsicherte Praxis fundamental wichtigen Fragen des neuen Leistungsrechts.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt die Krankenversicherung für Kinder?
Wer zahlt die Krankenversicherung für Kinder? Die Krankenversicherung für Kinder wird in der Regel von den Eltern oder einem Elternteil übernommen. Es gibt verschiedene Möglichkeiten, wie die Beiträge für die Krankenversicherung bezahlt werden können, zum Beispiel über den Arbeitgeber oder als freiwillig Versicherter. In einigen Fällen können Kinder auch über die Familienversicherung eines Elternteils mitversichert sein. Es ist wichtig, dass Kinder krankenversichert sind, um im Falle von Krankheit oder Verletzung medizinisch versorgt zu werden. **
-
Wann endet die private Krankenversicherung für Kinder?
Die private Krankenversicherung für Kinder endet in der Regel mit dem 18. Geburtstag des Kindes. Danach müssen sie sich selbst um eine Krankenversicherung kümmern, entweder durch eine eigene private Versicherung oder durch den Wechsel in die gesetzliche Krankenversicherung. Es gibt jedoch auch die Möglichkeit, dass Kinder über das 18. Lebensjahr hinaus in der privaten Krankenversicherung ihrer Eltern versichert bleiben, wenn sie sich noch in der Ausbildung befinden oder ein freiwilliges soziales Jahr absolvieren. In diesem Fall endet die Versicherung erst mit Abschluss der Ausbildung oder des sozialen Jahres. **
-
Können Kinder zurück in die gesetzliche Krankenversicherung?
Kinder können bis zum 18. Lebensjahr kostenlos über ihre Eltern in der gesetzlichen Krankenversicherung versichert sein. Danach besteht die Möglichkeit, sich als Student bis zum 25. Lebensjahr kostenfrei über die Eltern zu versichern. Ist das Kind nicht mehr in Ausbildung, kann es unter bestimmten Voraussetzungen wieder in die gesetzliche Krankenversicherung der Eltern aufgenommen werden. Dafür müssen bestimmte Bedingungen erfüllt sein, wie zum Beispiel ein Einkommen unterhalb der Versicherungspflichtgrenze. Es ist ratsam, sich bei der jeweiligen Krankenkasse über die genauen Voraussetzungen und Möglichkeiten zu informieren. **
-
Wann müssen Kinder in die private Krankenversicherung?
Kinder müssen in die private Krankenversicherung, wenn ihre Eltern bereits privat versichert sind und sie daher nicht über die gesetzliche Familienversicherung abgesichert sind. In der Regel müssen Kinder dann in die private Krankenversicherung wechseln, wenn das Einkommen der Eltern über der Versicherungspflichtgrenze liegt. Diese Grenze liegt aktuell bei einem Bruttoeinkommen von 64.350 Euro pro Jahr (Stand 2021). Es gibt jedoch auch Ausnahmen, zum Beispiel wenn ein Elternteil gesetzlich versichert ist und das Kind bei diesem Elternteil mitversichert werden kann. In jedem Fall ist es wichtig, sich individuell beraten zu lassen, um die beste Versicherungslösung für das Kind zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.